Inicio / Blog / 27 September 2026
Noticias · 29 sept 2026 · 4 min de lectura
Bitcoin hoy: los reguladores empiezan a redactar las reglas cripto que el Congreso no aprobó
El 15 de septiembre, el Senado dejó morir la Digital Asset Market Clarity Act en una votación de procedimiento. En las dos semanas transcurridas desde entonces, la CFTC, la SEC y la Reserva Federal se movieron igualmente para redactar su propia versión de las reglas, pieza por pieza.
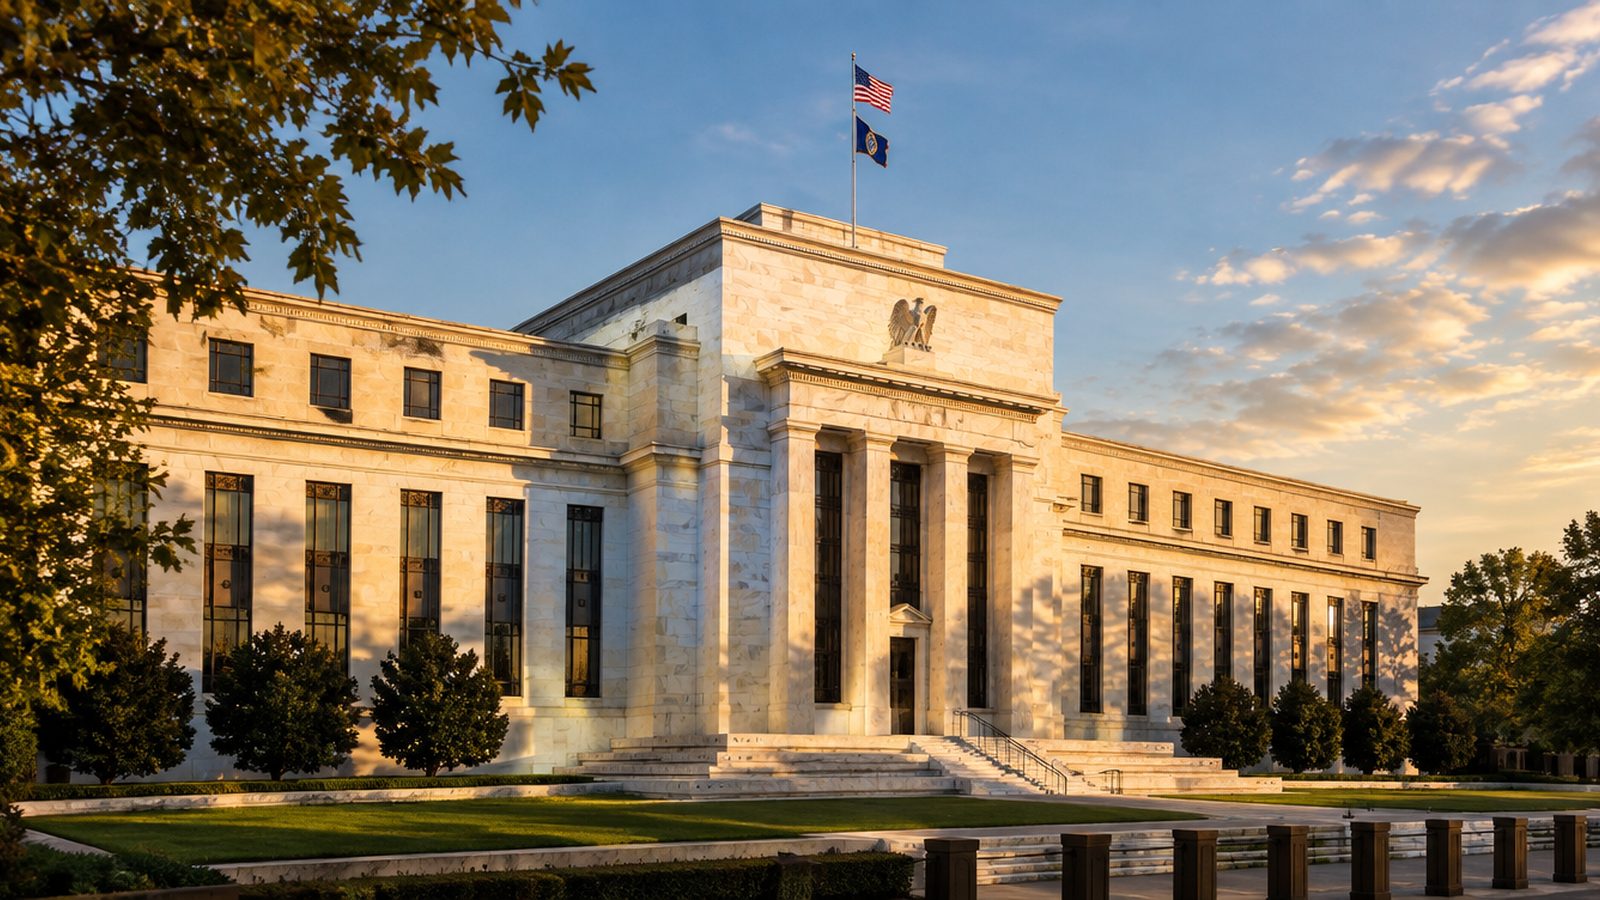
El Congreso fracasó, así que los reguladores avanzaron sin él
El 15 de septiembre, el Senado sometió la Digital Asset Market CLARITY Act a una votación de clausura del debate y no prosperó por 49–50, a once votos de los 60 necesarios para avanzar, con varios republicanos votando en contra junto con la bancada demócrata. Era el intento más serio hasta ahora de una ley federal única sobre la estructura del mercado cripto, y no sobrevivió a su primera prueba real.
Los reguladores no esperaron un segundo intento. El 17 y 18 de septiembre, la CFTC presentó dos borradores de reglas —"Regulation Crypto Asset Transactions" y "Regulation Crypto Asset Markets"— ante la Oficina de Información y Asuntos Regulatorios (OIRA) de la Casa Blanca para su revisión, el primer paso habitual antes de un proceso normativo público. Ninguno de los borradores se ha hecho público todavía; una vez que la OIRA termine su revisión, la CFTC aún debe votarlo y abrir un período de comentarios, así que nada de esto es ley. A la semana siguiente, el presidente de la CFTC, Michael Selig, dijo en una conferencia del sector que la agencia usaría su autoridad legal existente para construir por sí misma un marco de estructura del mercado cripto en lugar de esperar al Congreso, y describió los preparativos para un cambio hacia la negociación on-chain las 24 horas.
La SEC abrió sus propias puertas, una exención a la vez
El 17 de septiembre, la SEC emitió una "exención de innovación" condicional de cinco años que permite a plataformas de negociación aprobadas operar mercados con permisos para versiones tokenizadas de acciones estadounidenses reales ya cotizadas —con todos los derechos de dividendos y de voto— sin registrarse como bolsa de valores. El presidente de la SEC, Paul Atkins, la describió como una forma de que las empresas operen en un entorno con permisos mientras la comisión elabora algo más duradero. Ese mismo día, el personal de la CFTC dijo que no emprendería acciones de fiscalización contra los proveedores de software de billeteras pasivas y sin custodia por no registrarse como intermediarios, extendiendo a toda la categoría un alivio que antes había otorgado a una sola empresa.
La SEC siguió avanzando durante todo el mes: el 24 de septiembre, su personal actualizó la guía sobre cómo las empresas pueden custodiar activos tokenizados y apoyarse en registros basados en blockchain, y el 25 de septiembre publicó nuevas preguntas frecuentes sobre cómo se aplica la ley de valores vigente a los tokens de recibo de staking, los tokens envueltos (wrapped) y las recompras; se trata explícitamente solo de opiniones del personal, sin fuerza legal. Dos días antes, en una conferencia del sector, la comisionada de la SEC Hester Peirce había aprovechado uno de sus últimos discursos en el cargo para pedir que los reguladores acepten pruebas criptográficas de edad, ciudadanía o acreditación en lugar de que las empresas recopilen y almacenen documentos de identidad en bruto; es su postura personal, no una regla que haya cambiado.
La Fed preguntó cómo debería supervisar a un emisor de stablecoins
El 24 de septiembre, la Reserva Federal abrió un período de comentarios públicos de 60 días sobre dos propuestas de reglas para implementar la GENIUS Act, la ley aprobada a principios de este año que permite a los bancos emitir stablecoins de pago. Una regla fija estándares de reservas, capital, custodia y gestión de riesgos para los emisores de stablecoins que supervisa la Fed, y limita los activos de reserva a instrumentos como letras del Tesoro de corto plazo; la otra establece cómo un banco solicita permiso para emitir una, y cómo apela si se le niega.
Por otra parte, personas al tanto de las conversaciones internas dijeron a Bloomberg y CoinDesk que el Tesoro, el Departamento de Estado y la Corporación Financiera de Desarrollo Internacional de EE. UU. evalúan empresas conjuntas con emisores privados de stablecoins para promover stablecoins respaldadas en dólares en el exterior, en parte como forma de sostener la demanda de bonos del Tesoro estadounidense. No se ha anunciado nada; se informa como una idea en discusión, no como una decisión.
Washington y Pekín intercambiaron alivio arancelario, no reglas cripto
Lejos de las criptomonedas, EE. UU. y China acordaron el 26 de septiembre un tratamiento arancelario más favorable para $30 mil millones en bienes en cada dirección, tras la visita de Xi Jinping a Washington y sus conversaciones con el presidente Trump. Los productos agrícolas, de madera y cosméticos estadounidenses obtienen alivio al entrar a China; los pequeños electrodomésticos, juguetes y artículos decorativos chinos lo obtienen al entrar a EE. UU. China también acordó comprar 20 millones de toneladas métricas de carbón estadounidense, y ambos países crearon una nueva junta bilateral de comercio y un diálogo sobre IA. Es una noticia comercial más que de bitcoin, pero es el tipo de distensión amplia que mantiene tranquilo el apetito por el riesgo de cara al cuarto trimestre.
Qué significa para los mineros
Nada de esto movió mucho el precio. Bitcoin cerró en 83.542 $ el 27 de septiembre, en una franja estrecha alrededor de $84,000 durante buena parte de la semana, por debajo del cierre de $86,600 que marcó el 22 de septiembre en el punto más alto del short squeeze y el rally impulsado por los ETF del mes pasado. El Fear & Greed Index se ha mantenido en zona de codicia (Greed), hoy en 70, durante todo el período.
Lo llamativo es lo que no ha ocurrido junto con esa lectura de codicia: el funding del perpetuo de bitcoin ha estado plano o levemente negativo toda la semana, muy lejos del nivel que aparece cuando un rally está impulsado por posiciones largas apalancadas. El hashprice se mantiene en la parte baja de los $40 por petahash-día, cómodamente por encima de donde estaba en agosto antes del rally, sin el apalancamiento que suele acompañar un avance tan adentro de la zona de codicia.
Las noticias regulatorias de esta semana son trabajo de base, no un catalizador: las plataformas de acciones tokenizadas, las reglas de reservas de stablecoins y los planes de estructura de mercado de la CFTC siguen siendo borradores, exenciones o propuestas. Ninguno mina una moneda ni mueve un ajuste de dificultad. Lo que anticipan, si algo de esto se convierte en norma duradera y no en una exención temporal, es un sistema financiero con más infraestructura on-chain por debajo, lo cual es una razón para seguir minando mientras se redactan, no para cambiar nada en cómo se opera una máquina hoy.
Fuentes y lecturas adicionales
- Crypto's biggest Senate push falls flat as the Clarity Act fails to clear a crucial procedural vote — CoinDesk, 15 Sep 2026
- CFTC sends crypto rules to White House to review as Congress stalls on Clarity Act — CoinDesk, 18 Sep 2026
- Morning Minute: Selig Says 'It's Go Time' for CFTC Crypto Rules — Decrypt, 23 Sep 2026
- SEC rolls out long-awaited 'innovation exemption' for tokenized securities venues — CoinDesk, 17 Sep 2026
- CFTC Staff Issues No-Action Position To Providers Of Passive Software — CFTC, 17 Sep 2026
- U.S. commodities firms can invest in tokenized assets, use blockchain records: CFTC — CoinDesk, 24 Sep 2026
- In Her Final Weeks, SEC's Peirce Calls for Ending the KYC 'Panopticon' — Yahoo Finance, 23 Sep 2026
- U.S. Federal Reserve moves on proposals to implement GENIUS Act for stablecoins — CoinDesk, 24 Sep 2026
- Trump administration mulls weaponizing stablecoins to cement dollar's dominance — CoinDesk, 24 Sep 2026
- China, U.S. agree to $30 billion tariff cut, AI dialogue during Xi visit, Beijing says — CNBC, 26 Sep 2026
Aviso
Firsthand Bitcoin vende y aloja hardware de minería, incluida esta máquina. Ningún fabricante, distribuidor ni programa de afiliados pagó ni revisó esta página, y no cobramos comisión por los enlaces de arriba. Las cifras históricas se calculan a partir del precio diario de bitcoin y del hashprice de la red, valuando cada día a sus propios precios. Nada de lo aquí expuesto es asesoramiento de inversión.